SCENE 01
印度收银台应以本地习惯排序:多数业务把 UPI 放在第一位,再按客群补齐钱包与兜底方式。不同业务形态对应不同组合,但成功率、到账感知与对账效率应用同一套指标衡量。
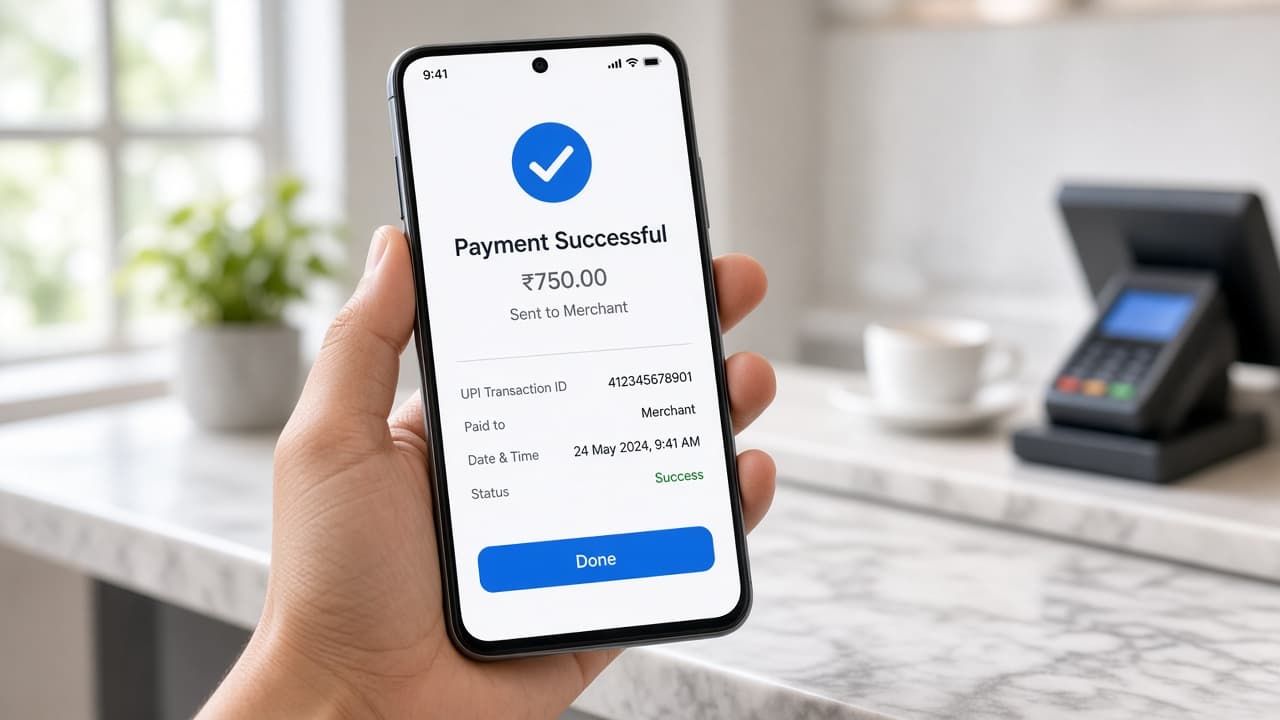
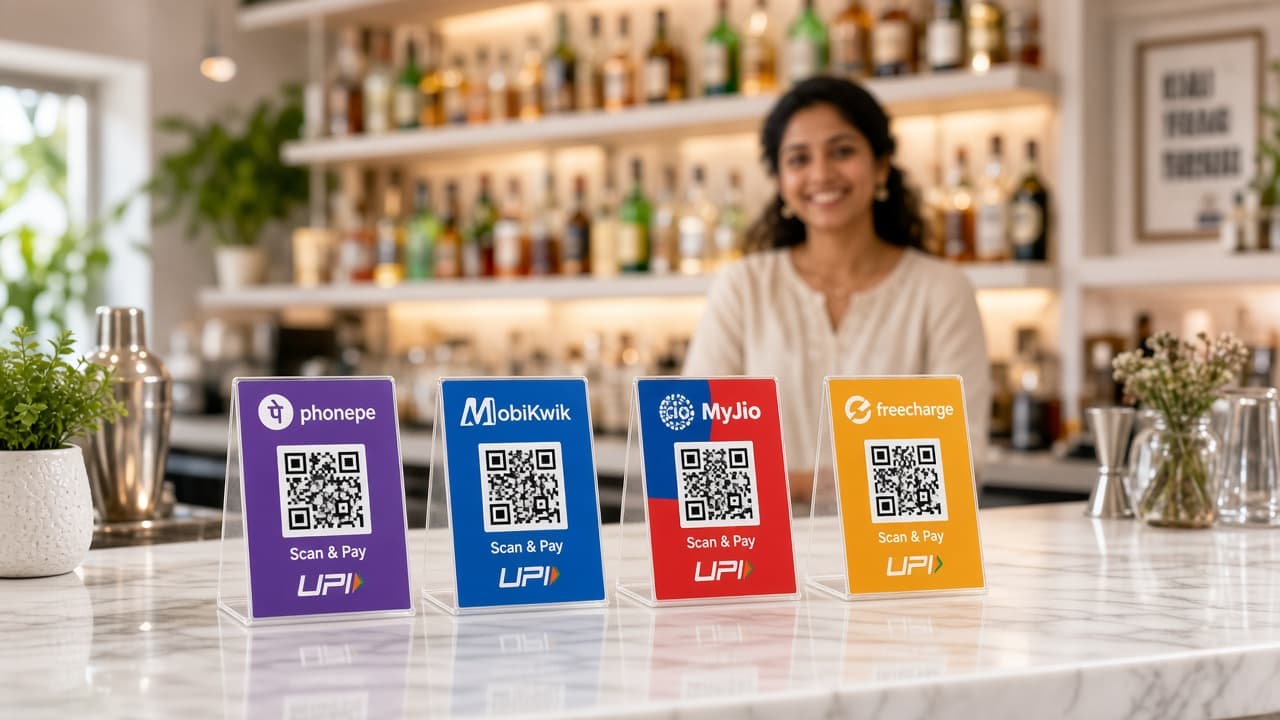
印度主流即时支付接口(NPCI),Intent/扫码体验成熟,建议作为收银台默认主通道。
PhonePe、Paytm、Google Pay 等既是 UPI 入口,也形成独立用户习惯,适合作为补充方式。
作为兜底能力按转化数据决定权重,不宜在印度站默认「信用卡优先」。
平台型业务常见资金流:一边归集收款,一边向商户/推广方/用户打款,账户与状态机要分离。
先分清「自己收款」还是「服务多商户」,再决定系统深度。通道对接解决单笔交易;中台解决规模化运营。游戏、代收代付等场景还有额外状态机与风控要求。
针对进入印度支付市场时最常被问到的几点,先建立统一口径。
多数线上业务以 UPI 为主通道,再按客群补充 PhonePe、Paytm 等钱包与网银兜底,用统一下单、回调与对账口径管理成功率。
跑分偏 C 端高频小额,依托本地钱包 / UPI;卡接偏账户直连与相对大额场景。两者可互补,由业务结构决定主次。
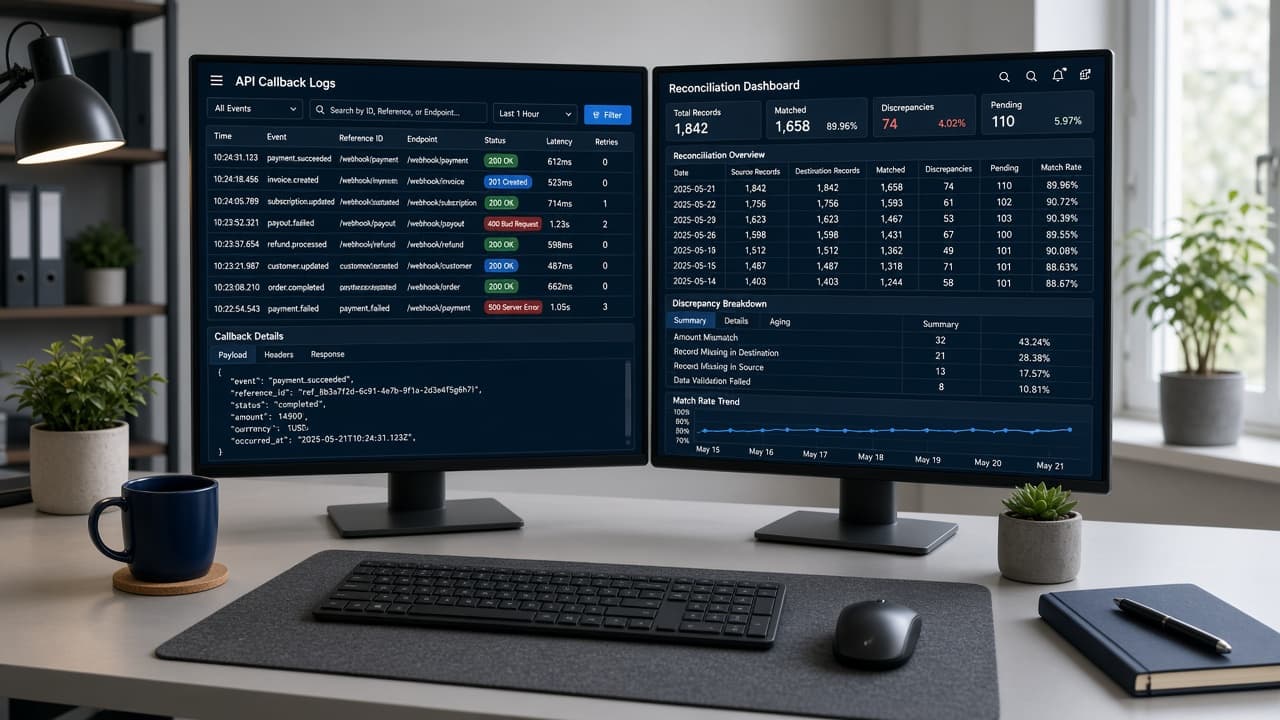
先明确收付比例与目标客群,再选择系统搭建 / 出租或通道接入;联调重点是收银台体验、回调验签、补单与对账闭环。
通过 Telegram @Yeavan 说明业务类型、预估笔数与上线窗口,即可获取接入与报价沟通。